sekitarbandungcom – Kredit Program Perumahan Bandung menjadi salah satu peluang pembiayaan yang disoroti Pemerintah Kota Bandung untuk mendorong kegiatan usaha produktif.
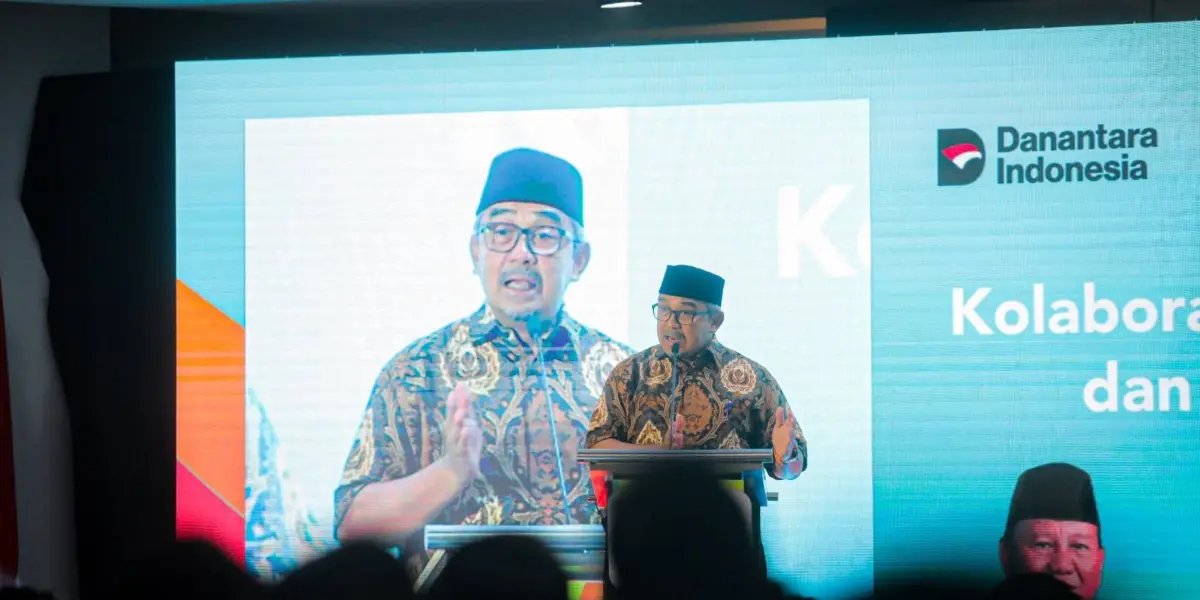
Wali Kota Bandung Muhammad Farhan menyambut kebijakan tersebut dan mengajak pengusaha memanfaatkannya secara terukur, terutama untuk memperkuat usaha, meningkatkan produktivitas, serta membuka kesempatan kerja.
Pernyataan itu disampaikan Farhan pada 9 November 2026. Ia menilai fasilitas Kredit Program Perumahan (KPP) dapat dimanfaatkan pelaku usaha sesuai ketentuan program.
Penggunaan pembiayaan yang dibahas mencakup pengadaan sarana usaha, pembelian ruang usaha, serta pengembangan kegiatan di sektor perumahan.
Kredit Program Perumahan Bandung Dorong Pengembangan Usaha
Farhan mengingatkan pengusaha agar menyiapkan perencanaan sebelum mengajukan pembiayaan.
Pengelolaan keuangan perlu didukung pembukuan yang tertib dan laporan keuangan yang dapat dipertanggungjawabkan.
Kedisiplinan membayar cicilan juga menjadi hal penting karena fasilitas tersebut merupakan pinjaman yang wajib dikembalikan, bukan bantuan atau sumbangan.
Pendekatan tersebut diperlukan agar pembiayaan digunakan sesuai kebutuhan usaha dan kemampuan membayar.
Pengusaha perlu menghitung kebutuhan modal, tujuan penggunaan dana, serta potensi pendapatan sebelum mengambil kewajiban kredit.
Dengan perencanaan yang matang, pembiayaan dapat diarahkan untuk mendukung kegiatan produktif, bukan menambah beban keuangan yang tidak terukur.
KPP memiliki kelompok penerima dan peruntukan yang diatur pemerintah.
Pada sisi penyediaan rumah, sasaran program antara lain mencakup UMKM pengembang perumahan, kontraktor, dan pedagang bahan bangunan.
Pelaku usaha perorangan juga dapat mengakses pembiayaan untuk pembelian, pembangunan, atau renovasi rumah yang berkaitan dengan kegiatan usaha produktif, sepanjang memenuhi persyaratan.
Ketentuan pembiayaan berbeda menurut kategori dan sisi program. Regulasi menetapkan plafon sisi penyediaan rumah sebesar Rp500 juta hingga Rp5 miliar.
Sementara itu, sisi permintaan rumah memiliki rentang pinjaman Rp10 juta sampai Rp500 juta.
Ketentuan bunga atau marjin efektif enam persen per tahun dan subsidi maksimal lima tahun berlaku sesuai aturan serta persyaratan penerima, bukan otomatis untuk setiap pemohon.
Baca juga: Kampung Wisata Tahu Cibuntu Bandung, Wisata Edukatif yang Ungkap Sejarah Sejak 1948
Realisasi KPP Menunjukkan Perkembangan Nasional
Secara nasional, penyaluran KPP terus berkembang sepanjang 2026. Hingga 20 Juni 2026, realisasi pembiayaan tercatat Rp19,24 triliun kepada 91.045 debitur.
Pemerintah kemudian melaporkan realisasi Rp26,78 triliun kepada 112.713 debitur hingga 3 Oktober 2026. Penyaluran tersebut melibatkan 29 bank, termasuk bank Himbara, Bank Pembangunan Daerah, dan bank swasta.
Data tersebut merupakan capaian nasional, bukan angka khusus Kota Bandung.
Karena itu, angka realisasi tidak dapat langsung digunakan untuk menyimpulkan jumlah pengusaha Bandung yang telah menerima pembiayaan.
Informasi tersebut memberi gambaran skala pelaksanaan program secara nasional, sementara data penerima di tingkat kota perlu merujuk pada pendataan resmi tersendiri.
Pemerintah menetapkan plafon awal KPP 2026 sebesar Rp36 triliun. Kementerian Perumahan dan Kawasan Permukiman juga menyampaikan usulan peningkatan plafon menjadi Rp50 triliun.
Perubahan plafon tersebut perlu dibedakan dari realisasi penyaluran, sebab usulan anggaran tidak sama dengan dana yang telah dicairkan kepada debitur.
Baca juga: Kebakaran Pool Damri Bandung Hanguskan 11 Rumah, 91 Warga Terdampak
Peluang Pembiayaan Perlu Diikuti Pengelolaan Keuangan
Farhan turut mengaitkan peluang pembiayaan dengan perkembangan ekonomi Kota Bandung. Pertumbuhan ekonomi kota tercatat 4,99 persen pada 2024, meningkat menjadi 5,26 persen pada 2025, kemudian mencapai 5,78 persen pada semester pertama 2026.
Angka semester pertama merupakan capaian periode tersebut, bukan pertumbuhan sepanjang tahun.
Pemanfaatan KPP diharapkan dapat mendukung pengusaha yang memenuhi kriteria untuk mengembangkan kegiatan produktif. Namun, akses pembiayaan tetap bergantung pada persyaratan program, penilaian lembaga penyalur, dan kemampuan calon debitur memenuhi kewajiban. Pengajuan kredit tidak berarti persetujuan otomatis.
Contoh pemanfaatan di daerah lain memperlihatkan salah satu kemungkinan penggunaan fasilitas. Seorang pelaku usaha jasa servis elektronik di Kota Bogor menggunakan pembiayaan Rp100 juta untuk renovasi rumah yang sekaligus menjadi tempat usaha.
Pengalaman tersebut merupakan contoh individual dan tidak dapat dianggap sebagai hasil yang pasti dialami pengusaha lain.
Melalui Kredit Program Perumahan Bandung, pemerintah kota mendorong pelaku usaha melihat pembiayaan sebagai instrumen pengembangan yang harus dikelola secara bertanggung jawab.
Perencanaan, pembukuan, pemilihan tujuan penggunaan dana, dan disiplin cicilan menjadi unsur penting agar peluang kredit sejalan dengan keberlanjutan usaha serta penciptaan lapangan kerja.
Sumber: bandung.go.id